Semáforo de Economías Regionales: nueva producción en verde
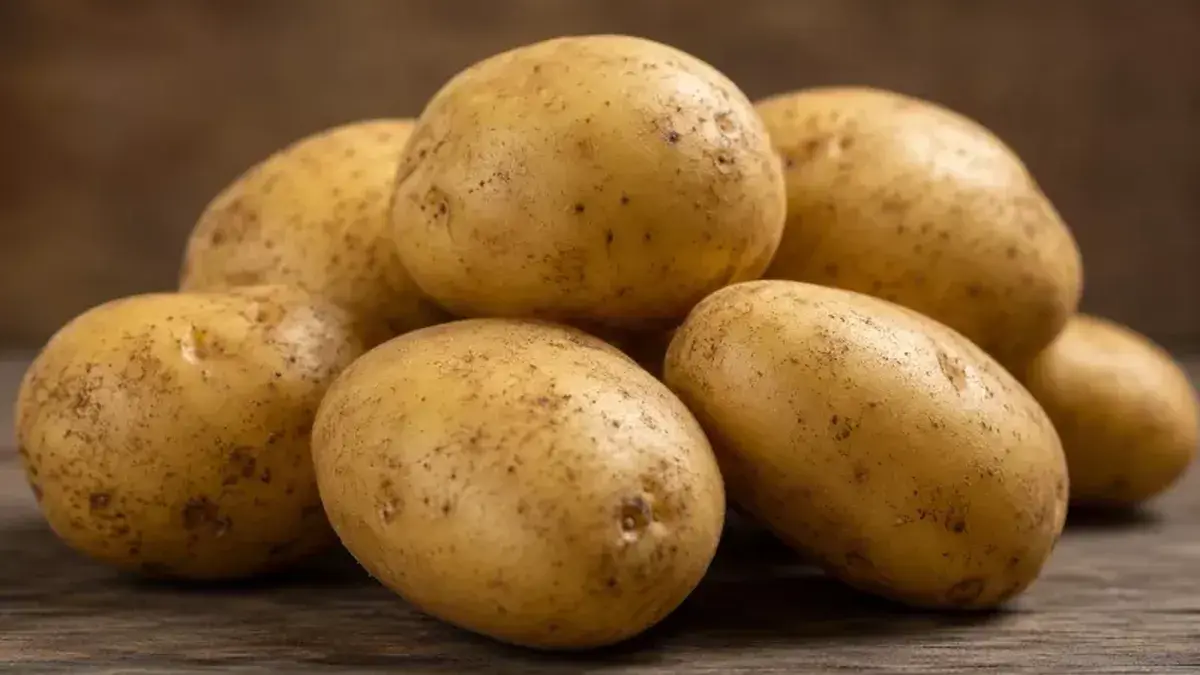
En comparación con el relevamiento del mes anterior, se observó una mejora de la actividad papera.
El Semáforo de Economías Regionales correspondiente a agosto de 2026 mostró un escenario heterogéneo para las principales actividades productivas del país. De los 19 sectores relevados, cinco se ubicaron en verde, cinco permanecieron en amarillo y nueve continuaron en rojo, principalmente por las dificultades para recomponer los márgenes de los productores frente al aumento de los costos.
La principal mejora respecto del mes anterior se registró en la actividad papera, que pasó de amarillo a verde gracias a la recuperación de los precios. En agosto, el valor de la papa aumentó un 19% mensual y acumuló una suba interanual cercana al 330%, en un contexto de menor superficie implantada y una oferta más equilibrada.
Al mismo tiempo, el comercio exterior de las economías regionales mostró resultados positivos. Entre enero y agosto de 2026, las 19 actividades analizadas exportaron por 43.509 millones de dólares, un incremento del 16% respecto del mismo período de 2025.
Cuáles son las economías regionales que están en rojo
Durante agosto, nueve actividades permanecieron en rojo: yerba mate, arroz, vino y mosto, hortalizas, algodón, leche, mandioca, forestal y cítricos dulces.
En la mayoría de estos sectores, el principal problema se encuentra en el componente de negocio. Los precios que reciben los productores se mantuvieron prácticamente estancados o aumentaron por debajo de la inflación, mientras que los costos continuaron presionando sobre la rentabilidad.
Esta combinación provoca un deterioro de los márgenes en términos reales y puede afectar las decisiones de producción, inversión y comercialización. A su vez, las dificultades responden a distintas causas según la actividad, entre ellas una demanda con poco dinamismo, la pérdida de poder adquisitivo de los consumidores, una mayor oferta de determinados productos y el encarecimiento de los insumos.
Entre los casos más comprometidos aparece la lechería, donde el precio pagado al productor aumentó apenas un 13% interanual, frente a una inflación del 33,5% en el período analizado. En la cadena vitivinícola, el precio promedio recibido por el productor fue de $290 por litro, con una caída interanual del 5%.
La yerba mate también mostró dificultades para recuperar su valor real. En agosto, el productor recibió alrededor de $280.000 por tonelada de hoja verde, con un retroceso real del 5% respecto del mismo mes del año anterior.
La papa pasó a verde por la recuperación de los precios
La actividad papera fue la única que mejoró su calificación respecto del relevamiento anterior. El cambio se explicó por una recuperación sostenida del componente de negocio, luego de un período marcado por una elevada disponibilidad de producto y precios deprimidos.
En agosto, la bolsa de 20 kilos de papa rondó los $22.163, con un aumento mensual del 19% y una suba interanual cercana al 330%. La recuperación estuvo vinculada con un ajuste de la oferta productiva.
Durante la campaña anterior se había registrado un récord de producción que generó una abundante disponibilidad de papa y provocó una fuerte caída de los precios. Para la nueva campaña, la superficie implantada se redujo un 12% en el sudeste de la provincia de Buenos Aires, hasta unas 33.722 hectáreas, lo que contribuyó a recomponer el equilibrio entre la oferta y la demanda.
Sin embargo, la mejora de los precios no implica que todos los indicadores del sector hayan evolucionado favorablemente. En los últimos doce meses, las exportaciones de papa sumaron 386 millones de dólares, con una caída del 4%, mientras que las importaciones alcanzaron los 22 millones de dólares, un 67% más que en el período previo.
Qué actividades se encuentran en verde y amarillo
Las cinco economías regionales que se ubicaron en verde fueron bovinos, ovinos, granos, miel y papa. En estos sectores, el componente de negocio presentó un desempeño favorable, con precios que evolucionaron por encima de la inflación y permitieron mejorar los valores relativos que reciben los productores.
A esa situación se sumaron, en términos generales, condiciones favorables de mercado y una dinámica productiva que acompañó la evolución de las actividades.
En el grupo amarillo permanecieron tabaco, peras y manzanas, aves, porcinos y maní. Estos sectores presentan una situación intermedia, con indicadores que muestran señales mixtas. Si bien no registran un deterioro generalizado, todavía no reúnen condiciones suficientes para consolidar una recuperación sostenida de los márgenes y de la actividad.
La clasificación surge de la evaluación conjunta de tres componentes: negocio, producción y mercado. El primero analiza la evolución de los precios al productor y los costos; el segundo considera la superficie implantada o el stock y los niveles de producción; mientras que el tercero contempla las exportaciones, las importaciones y el consumo interno.
Las exportaciones de las economías regionales crecieron 16%
Entre enero y agosto de 2026, las exportaciones de las 19 actividades relevadas alcanzaron los 43.509 millones de dólares, frente a los 37.667 millones registrados durante el mismo período del año anterior. El resultado también quedó un 12% por encima del promedio de los últimos cinco años para esos meses.
El complejo granario concentró la mayor parte de las ventas externas, con exportaciones por 34.061 millones de dólares, equivalentes al 78% del total. Dentro de ese grupo, la soja representó el 53% del valor exportado, con 17.984 millones de dólares, mientras que el maíz aportó 6.943 millones.
En segundo lugar se ubicó la cadena bovina, con exportaciones por 4.124 millones de dólares, equivalentes al 9,5% del total. Más atrás quedaron la lechería, con 1.202 millones, y la actividad manicera, con 867 millones de dólares.
Por el lado de las importaciones, las economías regionales acumularon compras externas por 3.388 millones de dólares durante los primeros ocho meses del año. De esta manera, por cada dólar importado se exportaron aproximadamente 13 dólares, si se considera el conjunto de las actividades relevadas.
Al excluir el complejo granario, las exportaciones sumaron 9.449 millones de dólares y las importaciones alcanzaron 609 millones. Bajo ese criterio, la relación entre ventas y compras externas fue de 15,5 a 1.
La cadena bovina se destacó frente a su promedio histórico
La comparación con el promedio de los últimos diez años mostró que varias actividades registraron un desempeño exportador superior a sus niveles históricos. La cadena bovina encabezó los incrementos, con ventas externas por 4.124 millones de dólares, un 74% por encima de su promedio histórico para el período.
También sobresalieron la actividad arrocera, con un crecimiento del 71%, y las cadenas apícola, tabacalera y ovina, cuyas exportaciones se ubicaron un 65% por encima de sus respectivos promedios históricos.
En sentido contrario, la actividad aviar registró una de las mayores diferencias negativas. Sus exportaciones alcanzaron los 67 millones de dólares, por encima de los 58 millones del mismo período de 2025, pero un 72% por debajo del promedio de la última década.
Las cadenas vitivinícola y forestal también quedaron por debajo de sus referencias históricas, con exportaciones de 546 millones y 134 millones de dólares, respectivamente.
En materia de importaciones, las mayores subas frente al promedio histórico se observaron en las cadenas bovina, mandioquera y porcina. Sin embargo, el peso de esas compras debe analizarse en relación con la capacidad exportadora de cada actividad y su incidencia sobre el mercado interno.
La participación de los productores en el precio final
El relevamiento también analizó qué proporción del precio que paga el consumidor corresponde al productor en once productos, entre ellos distintas carnes, trigo, arroz, yerba mate, vino, papa y hortalizas.
En agosto, ocho de las once actividades registraron una participación del productor inferior a su promedio histórico para el mismo mes. La situación refleja que, en buena parte de las cadenas, los productores reciben una porción menor del precio final en comparación con sus registros históricos.
En la carne bovina, el productor captó el 60% del precio final, frente a un promedio histórico cercano al 64%. En la actividad aviar, la participación fue del 39%, diez puntos porcentuales por debajo de su referencia histórica, mientras que en la leche alcanzó el 23%, frente al 28% habitual.
Entre los productos regionales, las mayores diferencias negativas se observaron en vino y yerba mate. En el primer caso, la participación del productor fue del 17%, frente al 24% histórico; en el segundo, alcanzó el 15%, frente al 21%.
En cambio, la papa y el conjunto de hortalizas mostraron una participación superior a sus promedios históricos. En ambos casos, el productor recibió el 41% del precio final, aunque la diferencia respecto de los valores históricos fue distinta: cuatro puntos porcentuales en papa y seis en hortalizas.
Las diferencias entre actividades responden, entre otros factores, al grado de industrialización, los costos de cada etapa y la cantidad de intermediarios que intervienen hasta que el producto llega al consumidor.
Lo que tenés que saber
¿Te gustó esta nota?
Apoyá el periodismo regional
Cada aporte nos permite seguir cubriendo lo que pasa en Mar del Plata y la región.
Ahora más Noticias de Agro y Negocios
Necochea avanza en la asistencia a productores afectados por inundaciones
Agro y Negocios
Se realizará el segundo encuentro de la Mesa Técnica del Kiwi en General Pueyrredón
Agro y Negocios
Diputados aprueban dictamen para incluir a cooperativas en la Ley PyME
Agro y Negocios
Foro de Género y Ruralidad destaca la labor de las mujeres en la provincia
Agro y Negocios
Rodríguez destaca la importancia de las Chacras Experimentales en la Semana de Tranqueras Abiertas
Agro y Negocios
Estudiantes de Mar Chiquita exhiben innovaciones tecnológicas en el Congreso de Cooperativas
Agro y Negocios
