Semáforo de Economías Regionales: nueva producción en amarillo
El Semáforo de Economías Regionales mostró que ocho sectores continúan en situación crítica, seis permanecen en amarillo y cinco presentan indicadores favorables.
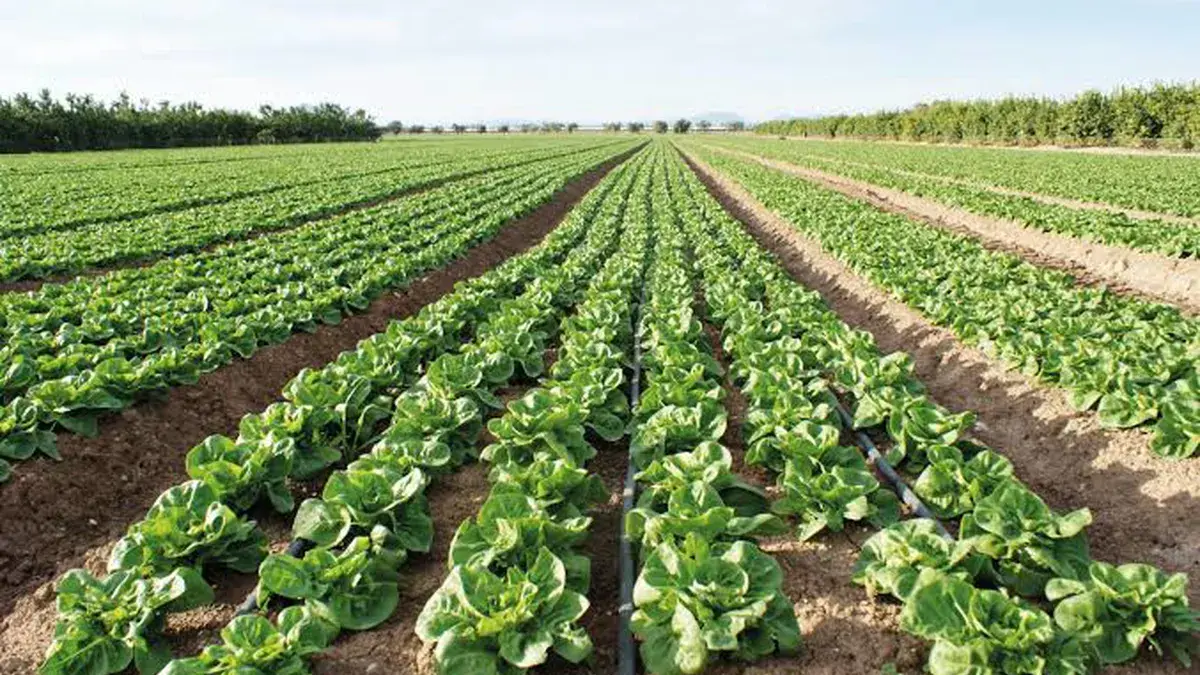
El Semáforo de Economías Regionales de CONINAGRO, correspondiente a septiembre de 2026, registró ocho actividades en rojo, seis en amarillo y cinco en verde. El relevamiento refleja un escenario de estabilización general, aunque con importantes diferencias entre los sectores productivos y dificultades persistentes para numerosas economías del interior del país.
En comparación con agosto, la principal mejora se observó en las hortalizas, que pasaron de rojo a amarillo gracias a una recuperación de los precios al productor y un mejor desempeño de las exportaciones.
El informe analiza 19 actividades a partir de tres componentes: negocio, producción y mercado. El primero evalúa la evolución de los precios que reciben los productores frente a la inflación y los costos; el segundo considera la superficie cultivada, el stock y los volúmenes producidos; y el tercero contempla las exportaciones, las importaciones y el consumo interno.
Ocho economías regionales continúan en rojo
Entre las actividades que permanecieron en situación crítica se encuentran yerba mate, arroz, vino y mosto, algodón, leche, mandioca, forestal y cítricos dulces.
En la mayoría de estos sectores, el principal problema está relacionado con el componente de negocio. Los precios que reciben los productores se mantienen prácticamente estancados o aumentan por debajo de la inflación y los costos, lo que deteriora los márgenes de rentabilidad.
El informe toma como referencia una inflación interanual del 33,4% y señala diferencias importantes en los valores percibidos por los productores. El precio de la hoja verde de yerba mate no registró variaciones interanuales, mientras que el de la leche aumentó 14% y el del vino apenas 8%.
En términos reales, estos valores se ubican respectivamente un 48%, 23% y 54% por debajo de sus promedios de los últimos cinco años.
La situación también está vinculada con las particularidades de cada mercado. En el caso del vino, por ejemplo, el consumo interno descendió a 15,7 litros por habitante al año, un 2% menos que en 2025 y un 27% por debajo del nivel registrado diez años atrás.
Bovinos, ovinos, granos, miel y papa: las actividades en verde
En el otro extremo, cinco actividades presentaron indicadores favorables: bovinos, ovinos, granos, miel y papa.
Estos sectores tienen como principal fortaleza la evolución de los precios al productor, que en distintos casos superaron la inflación y permitieron mejorar los márgenes en términos reales.
En la actividad bovina, el precio del novillito acumuló una suba interanual del 43%, mientras que el ternero aumentó 47%. A valores constantes, ambos se ubicaron por encima de sus promedios de los últimos cinco años: 13% en el caso del novillito y 19% en el del ternero.
La papa registró uno de los incrementos más importantes, con una suba interanual del 267%. A precios constantes, su valor se ubicó 16% por encima del promedio del último lustro.
También se destacó el desempeño productivo de los granos. Para la campaña 2026/27 se proyecta una producción de 157,9 millones de toneladas, un volumen 26% superior al promedio de los últimos cinco años.
En el frente externo, las actividades ovina y apícola mostraron resultados positivos: las exportaciones crecieron 59% y 37%, respectivamente, en los últimos doce meses. En valores, alcanzaron los 374 millones de dólares para el sector ovino y 324 millones para la actividad apícola.
Hortalizas mejoró y pasó de rojo a amarillo
Una de las novedades del relevamiento de septiembre fue la recuperación de la actividad hortícola, que dejó atrás la zona roja y pasó a amarillo.
El cambio estuvo impulsado por una mejora del componente de negocio. El precio promedio de las principales hortalizas aumentó 34% respecto de agosto, con subas destacadas en zanahoria (58%), cebolla (45%) y tomate (28%).
En la comparación interanual, los precios se duplicaron, con un incremento del 108%. A valores constantes, se ubicaron 18% por encima del promedio de los últimos cinco años.
Además, las exportaciones hortícolas crecieron 25% durante los últimos doce meses, hasta alcanzar los 54 millones de dólares.
Qué actividades permanecen en amarillo
El grupo de actividades en situación de advertencia está integrado por tabaco, peras y manzanas, aves, porcinos, maní y hortalizas.
Estos sectores presentan señales mixtas. En algunos casos, los precios que reciben los productores todavía no logran recuperar el poder de compra frente a la inflación. Entre los ejemplos mencionados se encuentran el tabaco, con un aumento interanual del 21%; los porcinos, con el 23%; y el maní, con el 29%.
Sin embargo, algunos indicadores productivos y comerciales permiten sostener la actividad, como el crecimiento de la producción y el consumo de carne porcina o el aumento de las exportaciones tabacaleras.
El informe advierte que, si bien no existe un deterioro generalizado en estas economías, tampoco se consolidan condiciones suficientes para una recuperación sostenida de los márgenes.
La vitivinicultura acumula casi cuatro años consecutivos en rojo
La perspectiva histórica del Semáforo permite observar que algunas actividades atraviesan dificultades prolongadas.
Desde que comenzó a publicarse el indicador, en febrero de 2018, se acumularon 104 relevamientos mensuales. En ese período, siete de las 19 economías analizadas permanecieron en rojo durante más de la mitad del tiempo.
La situación más comprometida corresponde a la vitivinicultura, que registró indicadores negativos en el 73% de los meses analizados. Le siguen la actividad arrocera, con el 67%; la lechera, con el 65%; y la citrícola, con el 64%.
También aparecen la ovina, la papera y la forestal, cada una con el 51% de los meses en rojo.
En cuanto a las crisis más prolongadas, la vitivinicultura acumula 45 meses consecutivos en rojo, desde enero de 2023 hasta septiembre de 2026. La yerba mate lleva 30 meses consecutivos en esa situación, desde abril de 2024, mientras que el arroz suma 27 meses, desde julio de ese mismo año.
En contraste, las actividades ovina y bovina encadenan 20 y 19 meses consecutivos en verde, respectivamente.
El índice general se mantiene en estado de advertencia
El análisis de la trayectoria del Índice General del Semáforo indica que la situación de septiembre se mantuvo sin cambios respecto de agosto.
El comportamiento actual representa una etapa de estabilización en estado de advertencia, luego de un período de fuerte deterioro que se extendió entre mediados de 2022 y fines de 2024. Durante esos meses, el indicador permaneció en la zona roja y alcanzó sus valores más críticos en 2023.
En 2025 comenzó una recuperación que llevó al índice cerca de la franja verde, con su mejor nivel desde 2021 a mediados de ese año. Sin embargo, posteriormente volvió a deteriorarse hasta comienzos de 2026 y desde entonces permanece relativamente estable, con leves oscilaciones.
Las economías regionales exportaron más de USD 50.000 millones
El informe también analizó el comercio exterior de las 19 actividades relevadas. Entre enero y septiembre de 2026, las exportaciones alcanzaron 50.223 millones de dólares, un 16% más que durante el mismo período de 2025 y un 10% por encima del promedio de los últimos cinco años.
El complejo granario concentró la mayor parte de las ventas externas, con 39.361 millones de dólares, equivalentes al 78% del total. Dentro de ese grupo, la soja explicó 21.452 millones de dólares y el maíz otros 7.860 millones.
En segundo lugar se ubicó la cadena bovina, con exportaciones por 4.758 millones de dólares, un 32% más que en los primeros nueve meses de 2025.
También se destacaron la lechería, con 1.406 millones de dólares, y la actividad manicera, con 979 millones.
Por el lado de las importaciones, las compras externas totalizaron 3.772 millones de dólares, un incremento del 39% interanual. En términos agregados, por cada dólar importado se exportaron aproximadamente 13 dólares.
El complejo granario volvió a concentrar la mayor participación, con importaciones por 3.066 millones de dólares, explicadas casi en su totalidad por la soja.
Qué sectores muestran mayor dependencia de las importaciones
El relevamiento también distingue entre economías regionales generadoras netas de divisas, actividades con presión importadora y sectores deficitarios.
Entre las principales generadoras de divisas aparecen las cadenas apícola, manicera, ovina y arrocera, donde las importaciones representan menos del 1% del valor exportado.
En otro grupo se encuentran las actividades con mayor presión importadora. Allí se destacan la yerba mate, cuyas compras externas equivalieron al 18% de sus exportaciones durante 2025; las hortalizas, con un 36%; las aves, con un 44%; y el algodón, con un 77%.
Por último, el informe identifica economías deficitarias, en las que las importaciones superan las exportaciones. La situación más marcada corresponde a los porcinos, cuyas compras externas equivalieron al 550% de las ventas al exterior en 2025. También se encuentra el sector forestal, con importaciones equivalentes al 112% de sus exportaciones, y la mandioca, que no registró exportaciones.
En el acumulado de enero a septiembre de 2026, la cadena porcina continuó como la más deficitaria: importó por 147 millones de dólares frente a exportaciones por 29 millones.
La participación del productor en el precio final
Otro apartado del relevamiento analiza qué proporción del precio que paga el consumidor llega al productor en once cadenas productivas.
En septiembre, nueve de las once actividades registraron una participación inferior a su promedio histórico. Solo la papa y el conjunto de las hortalizas se ubicaron por encima de sus valores habituales.
La brecha más amplia se observó en la cadena aviar: el productor recibió el 38% del precio final, frente a un promedio histórico del 48%.
En la actividad bovina, la participación fue del 58%, cuatro puntos porcentuales por debajo de su promedio. En la lechería alcanzó el 23%, también cuatro puntos menos que el registro histórico.
Entre los productos regionales, el vino y la yerba mate mostraron participaciones del 18% y el 16%, respectivamente, frente a promedios históricos del 23% y el 21%.
En cambio, las hortalizas registraron una participación del productor del 39%, cinco puntos por encima de su promedio histórico. La papa alcanzó el 35%, un punto porcentual por encima de su referencia habitual.
CONINAGRO explica que estas diferencias responden, entre otros factores, a la estructura de cada cadena productiva. En actividades con mayor industrialización, como el trigo, la yerba mate y el vino, el productor suele recibir una proporción menor del precio final. En productos con menor procesamiento, como la papa y algunas hortalizas, su participación tiende a ser más elevada.
Lo que tenés que saber
¿Te gustó esta nota?
Apoyá el periodismo regional
Cada aporte nos permite seguir cubriendo lo que pasa en Mar del Plata y la región.
Ahora más Noticias de Agro y Negocios
Tarifas de granos: entidades rurales rechazan el laudo bonaerense
Agro y Negocios
Charla de la UNICEN sobre herramientas digitales para la agricultura
Agro y Negocios
Las lluvias complican la siembra de girasol y condicionan la campaña
Agro y Negocios
Milei en la Rural prometió trabajar para eliminar las retenciones
Agro y Negocios
Patricia Bullrich se reunió con CONINAGRO para discutir leyes y desafíos del agro
Agro y Negocios
Digitalización del agro: el 82% de los productores logra ahorrar costos
Agro y Negocios
